こんな悩みはありませんか?「昇進すれば年収が上がる。だから部長を目指すべきか」「年収が上がらないと安心できない」――でも、年収目標だけを追うと結果が見えにくく、際限なく働いてしまうことがよくあります。本稿では、私が実務で感じたことを元に、支出設計から逆算する具体手順と実践例を紹介します。目的から逆算する習慣は、仕事だけでなく家庭や資産形成にも効きます。
私はメーカー系の企業でECや収益管理、商品企画を経験し、現在は業務改善や生産性向上に取り組んでいます。仕事ではAIやExcelを使いますが、それらは手段です。本当に大切にしているのは「家族との時間を作る」こと。この記事もその視点で書きます。
なぜ「年収から逆算する」考え方が迷いを生むのか
結論:年収そのものは手段であって目的ではないからです。年収を唯一の目標にすると、待遇や役職、労働時間を天秤にかける判断がぶれやすくなります。
理由1:年収は目的ではなく手段である
年収が必要なのは、生活を成り立たせたり、子どもの教育費や老後資金を確保したりするためです。目的が曖昧だと「もっと上を目指す」が終わりのない目標になります。
理由2:労働時間やストレスとのトレードオフを見落としがち
年収アップのために転職・昇進・長時間労働を選ぶと、家族との時間や健康が犠牲になる可能性があります。年収の大きさではなく、それがもたらす時間的・心理的余裕を意識することが重要です。
支出設計から逆算するメリット
支出設計から逆算すると、必要な収入(=年収)を明確にし、それに応じたキャリア選択を行えます。結果として無駄な働き方を避け、選択肢が絞られて行動しやすくなります。
具体的なメリット
- 目標が数値化される(生活費+貯蓄+教育費など)
- 必要以上のリスクを取らずに済む
- 働き方の選択肢(フルタイム昇進、転職、副業、時短勤務など)を比較しやすい
支出設計から逆算する具体手順(実践ガイド)
以下は私が勧めるシンプルな手順です。PREPの流れで、まず主張→理由→具体例→実行法の順で説明します。
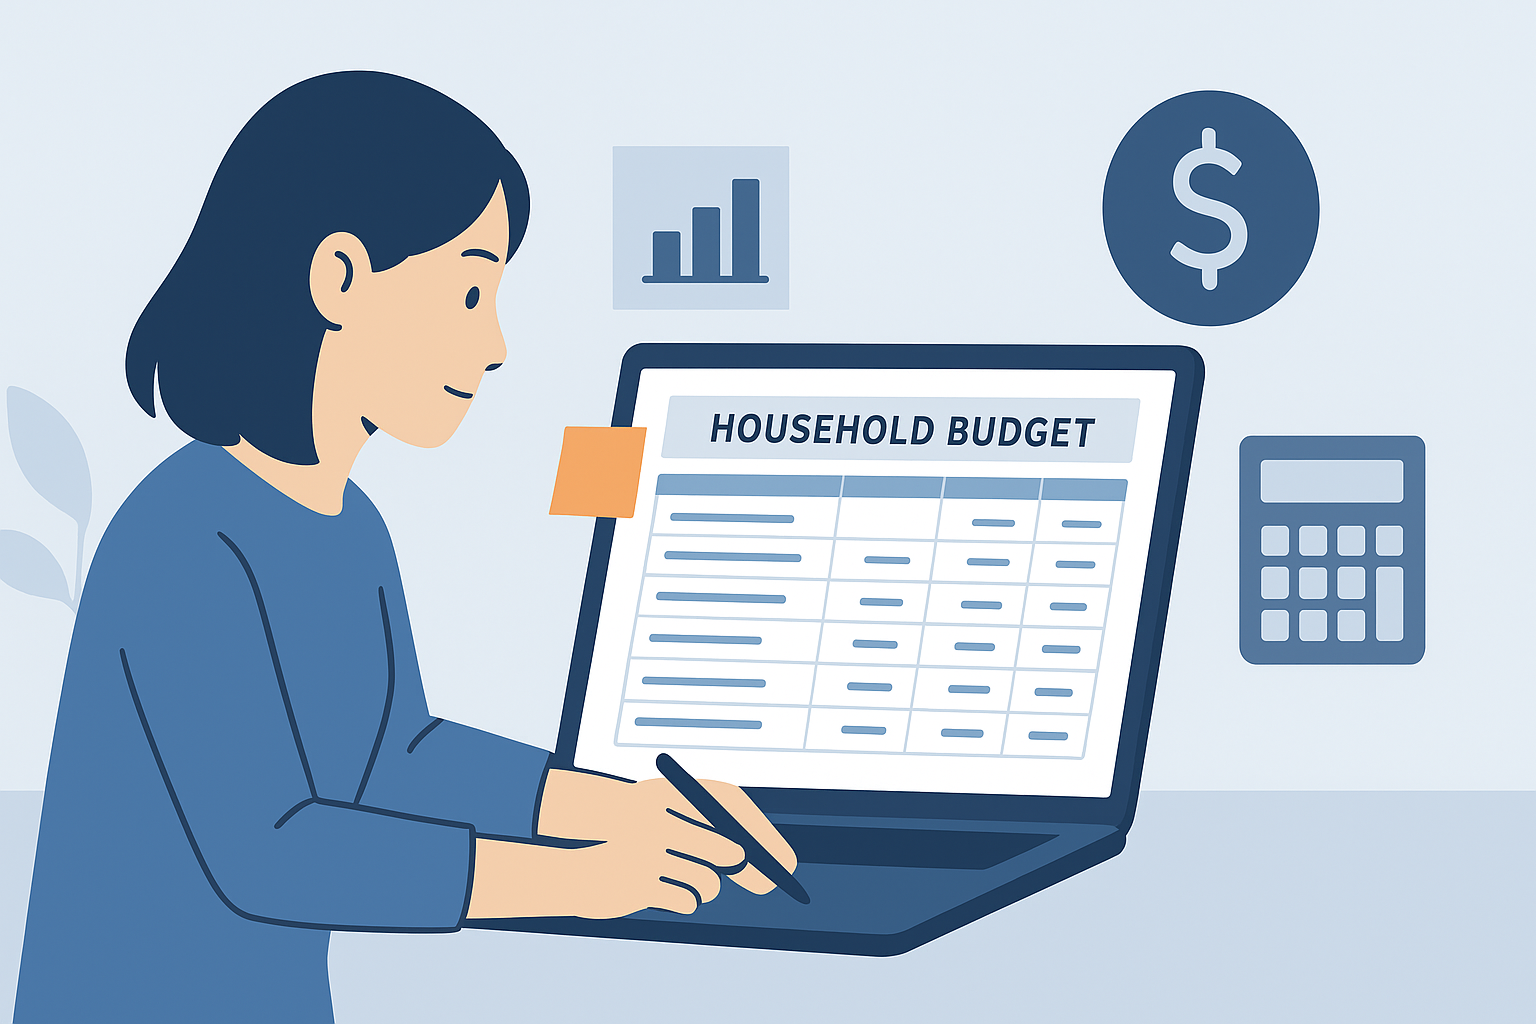
1. 現在と将来の支出を洗い出す(P)
主張:まず家計の「必要支出」を洗い出します。なぜなら、必要な年収はそこから逆算できるからです。
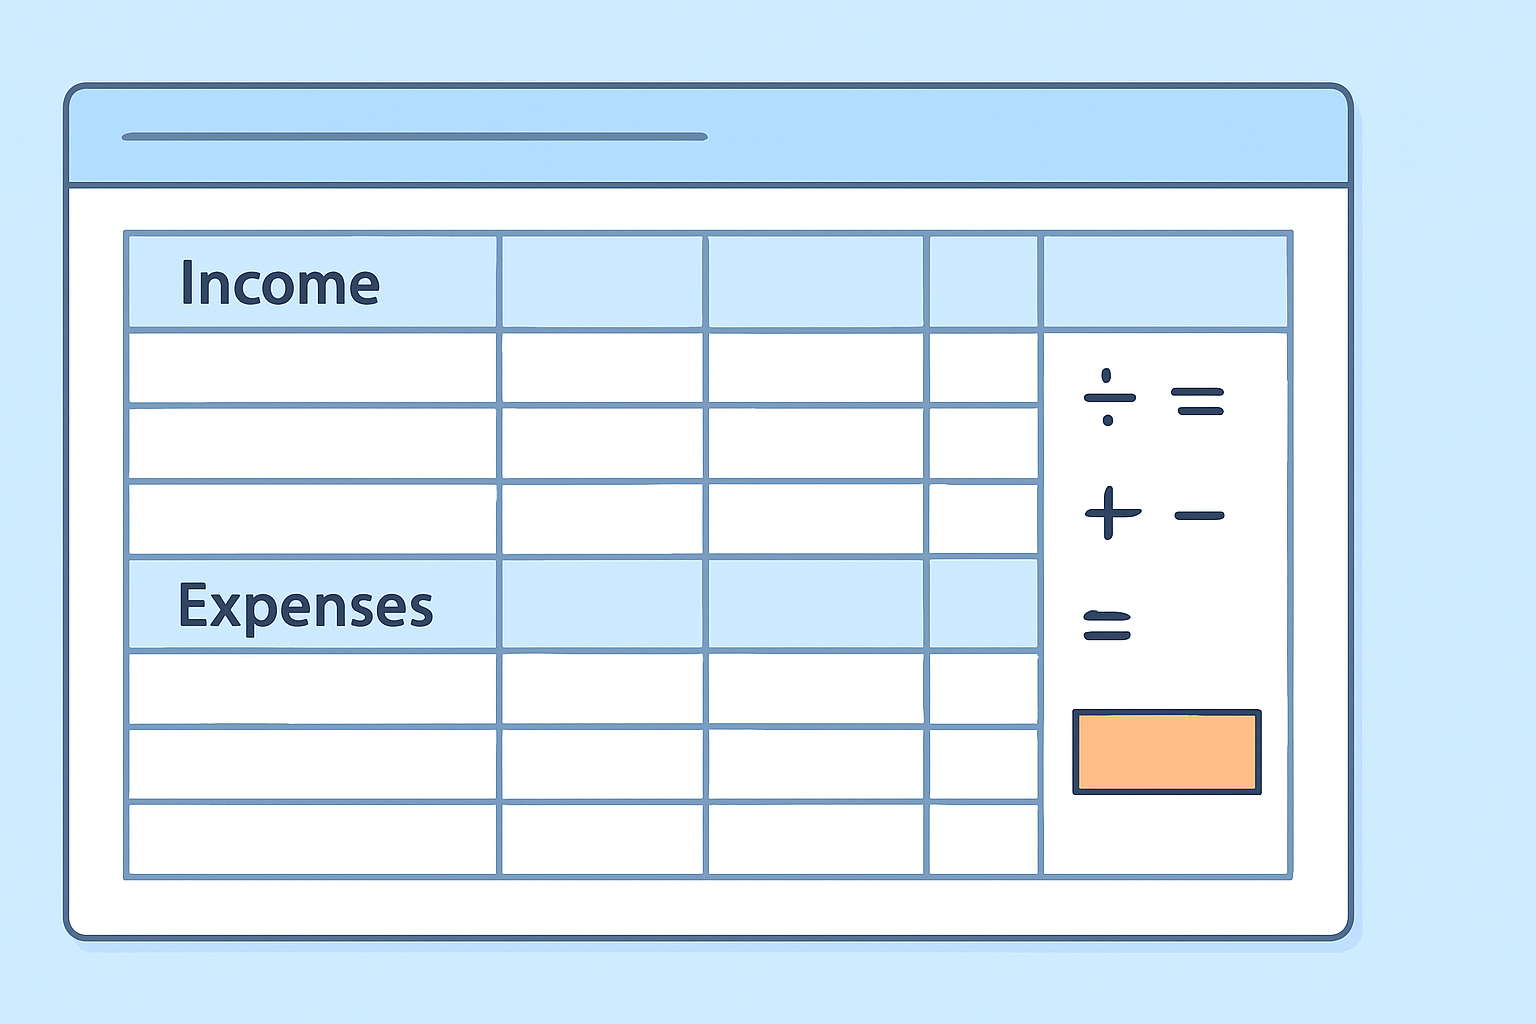
具体例:住宅ローン、食費、保険、学費、通学・習い事費、車の維持費、年間イベント費、緊急予備費、老後の貯蓄目標など。私の場合は、まずExcelで月別の支出項目を列挙し、年間費用に直しました。ここでのポイントは「欲しいもの」ではなく「必要なもの」から始めることです。
2. ライフイベントと必要資金を計算する(R)
主張:子育てや教育、家の買い替え、老後などのライフイベントごとの資金を見積もります。理由は、定常収入だけでなく「一時的に増える支出」を把握するためです。
具体例:子ども1人の教育費を公立・私立で分けて試算すると、必要な貯蓄ペースが大きく変わります。ここでの試算はざっくりでも構いません。見積もりがないと、いつまでも働き方の判断が先延ばしになります。
3. 必要な手取り年収を逆算する(E)
主張:手取りで必要な金額を算出し、税金・社会保険・予備費を上乗せして年収目標を決めます。理由は、手取りと額面の差が大きいからです。
具体例:年間支出が500万円で、手取りでの余裕を見るなら650万円の手取りを目指す必要があるかもしれません(これは例です)。額面年収に換算する際は、住民税や社会保険料、所得税を考慮します。Web上の年収計算ツールを使うと簡単に換算できます。
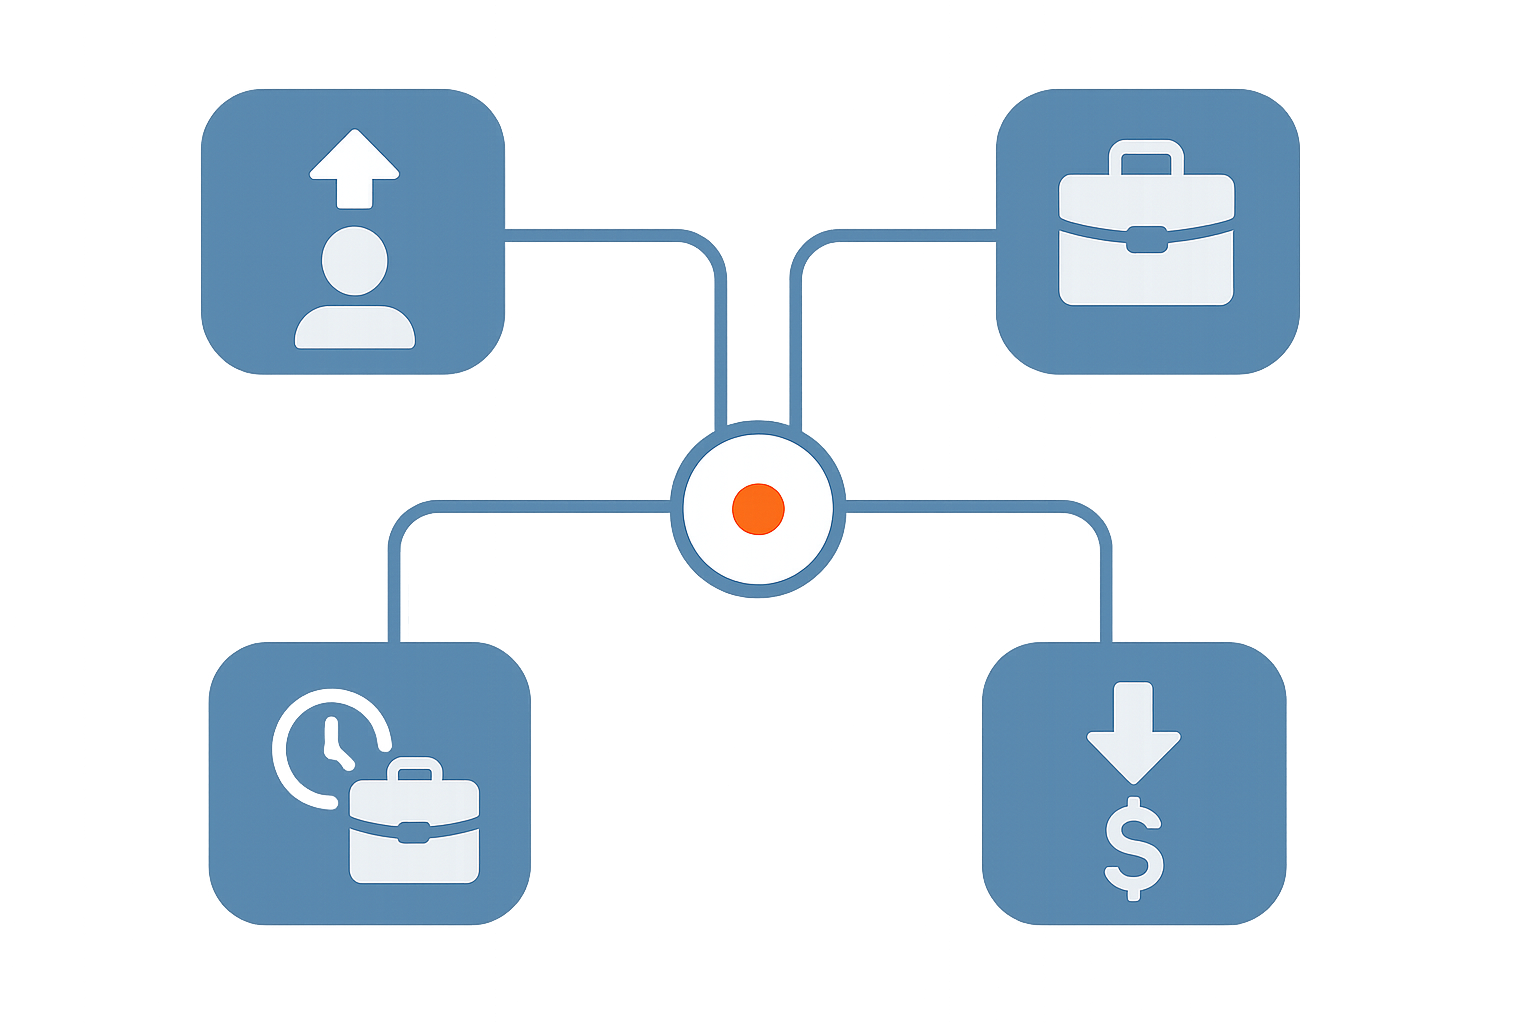
4. 年収目標を満たすキャリア選択を比較する(P)
主張:年収目標を満たすために、昇進、転職、副業、支出削減など複数の道を比較します。理由は最短でなく最適なバランスを選ぶためです。
具体例:
- 社内昇進:年収は安定するが責任増・残業増の可能性あり
- 転職:短期間で年収上昇が狙えるがリスクや再適応が必要
- 副業・投資:収入源を分散できるが時間投資が必要
- 支出見直し:働き方を変えずに生活の質を保つ手段として有効
実行法:各選択肢について「期待年収」「必要労働時間」「リスク」「家族への影響」を表で比較します。私の場合、部署で日報を見直して年間での無駄工数を削減した経験があり(結果として日報はトライアルで廃止)、その浮いた時間を副業や家族の時間に回したことがあります。この経験から、目的に合わせ手段を選ぶ重要性を実感しました。
よくある質問への回答
Q: 年収を上げる努力は無駄ですか?
A: いいえ。年収アップは有効な手段です。ただし、何のために年収を上げるのかを先に決めることで、無意味な努力を避けられます。
Q: 支出設計は難しそう……
A: 最初はざっくりで構いません。まずは月次の銀行明細を見て「固定費」「変動費」「貯蓄」に振り分けるだけで大きく見える化できます。私も最初は粗い数値から始め、毎年微修正しています。小さく始めて改善を繰り返すことが肝心です。
実践チェックリスト(今日からできること)
実際の判断例(30〜40代の想定ケース)
ケースA:子ども2人で教育費がかかる家庭。必要年収が高い→転職で短期的に年収アップを狙う合理性が高い。ただし、通勤時間や残業増で家族に負担がかかるなら、副業+支出見直しで補う手もある。
ケースB:子どもは小さく、家族と過ごす時間を優先したい人。必要年収はそれほど高くない→時短勤務や社内での職務設計でワークライフバランスを維持する選択が有効。
私の職場での経験として、仕事を始めるときに「目的」と「スケジュール」を最初に合わせる習慣が信頼構築に役立ちました。これはキャリア設計にも当てはまる考え方です(プロジェクトでのスケジュール策定の習慣は、個人のキャリア設計に移植可能)。
注意点(デメリットも正直に)
支出設計から逆算するアプローチは合理的ですが、以下の点に注意してください。
- 見積もりが甘いと年収不足に直面する
- 将来の不確実性(病気やリストラ)には備えが必要
- 数字に固執し過ぎると柔軟性を失う可能性がある
最後に、客観的に市場価値を知ることも大切です。市場の給与水準や求人をチェックすることで、現実的なキャリアパスを描けます。転職支援サービスなどを利用して年収レンジや求人の実態を把握するのも一案です。


まとめ(まずは小さく一歩を)
結論をもう一度:キャリアプランは年収の大小ではなく、その年収で何を実現したいか(家族の時間・教育・資産形成)を先に決めてから逆算するべきです。
長期的には、目的を持って小さな改善を続けることが最も確実です。まずは今月の固定費を書き出すところから始めましょう。私ならまずそれをやります。小さく始めて、改善を積み重ねていきましょう。
応援しています。一緒に少しずつ前進していきましょう。
コメント